Camera Deputaţilor a adoptat proiectul de lege care reglementează bacşişul, stabilind că nivelul oferit va fi de maximum 15% din valoarea consumaţiei. Acesta va putea fi plătit pe card şi va fi impozitat.
Prin bacşiş se înţelege orice sumă de bani oferită în mod voluntar de client, în plus faţă de contravaloarea bunurilor livrate sau a serviciilor prestate de către operatorii economici care desfăşoară activităţi corespunzătoare codurilor CAEN: 5610 – „Restaurante”, 5630 – „Baruri şi alte activităţi de servire a băuturilor”.
Bacşişul nu poate fi asimilat, din punctul de vedere al TVA, unei livrări de bunuri sau unei prestări de servicii.
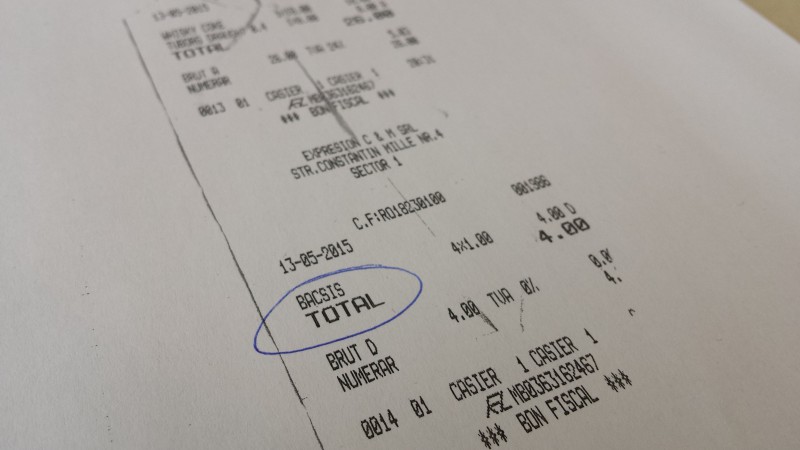
Pentru operatorii economici, bacşişul încasat de la clienţi se evidenţiază pe bonul fiscal, indiferent de modalitatea de încasare a acestuia.
Operatorii economici au obligaţia de a înmâna clientului o notă de plată, în prealabil emiterii bonului fiscal, în care sunt prevăzute rubrici destinate alegerii de către client, a nivelului bacşişului oferit, între 0% şi 15% din valoarea consumaţiei. Nota de plată trebuie să conţină şi o altă rubrică, în care clientul să poată înscrie suma oferită drept bacşiş, în valoare absolută, dacă acesta optează pentru acest mod de stabilire a valorii bacşişului acordat.
Este interzis operatorilor economici să condiţioneze, sub orice formă, livrarea de bunuri sau prestarea de servicii de acordarea bacşişului.
Prin excepţie, pentru livrarea produselor la domiciliul clienţilor, operatorii economici nu au obligaţia de a evidenţia bacşişul pe bonul fiscal.